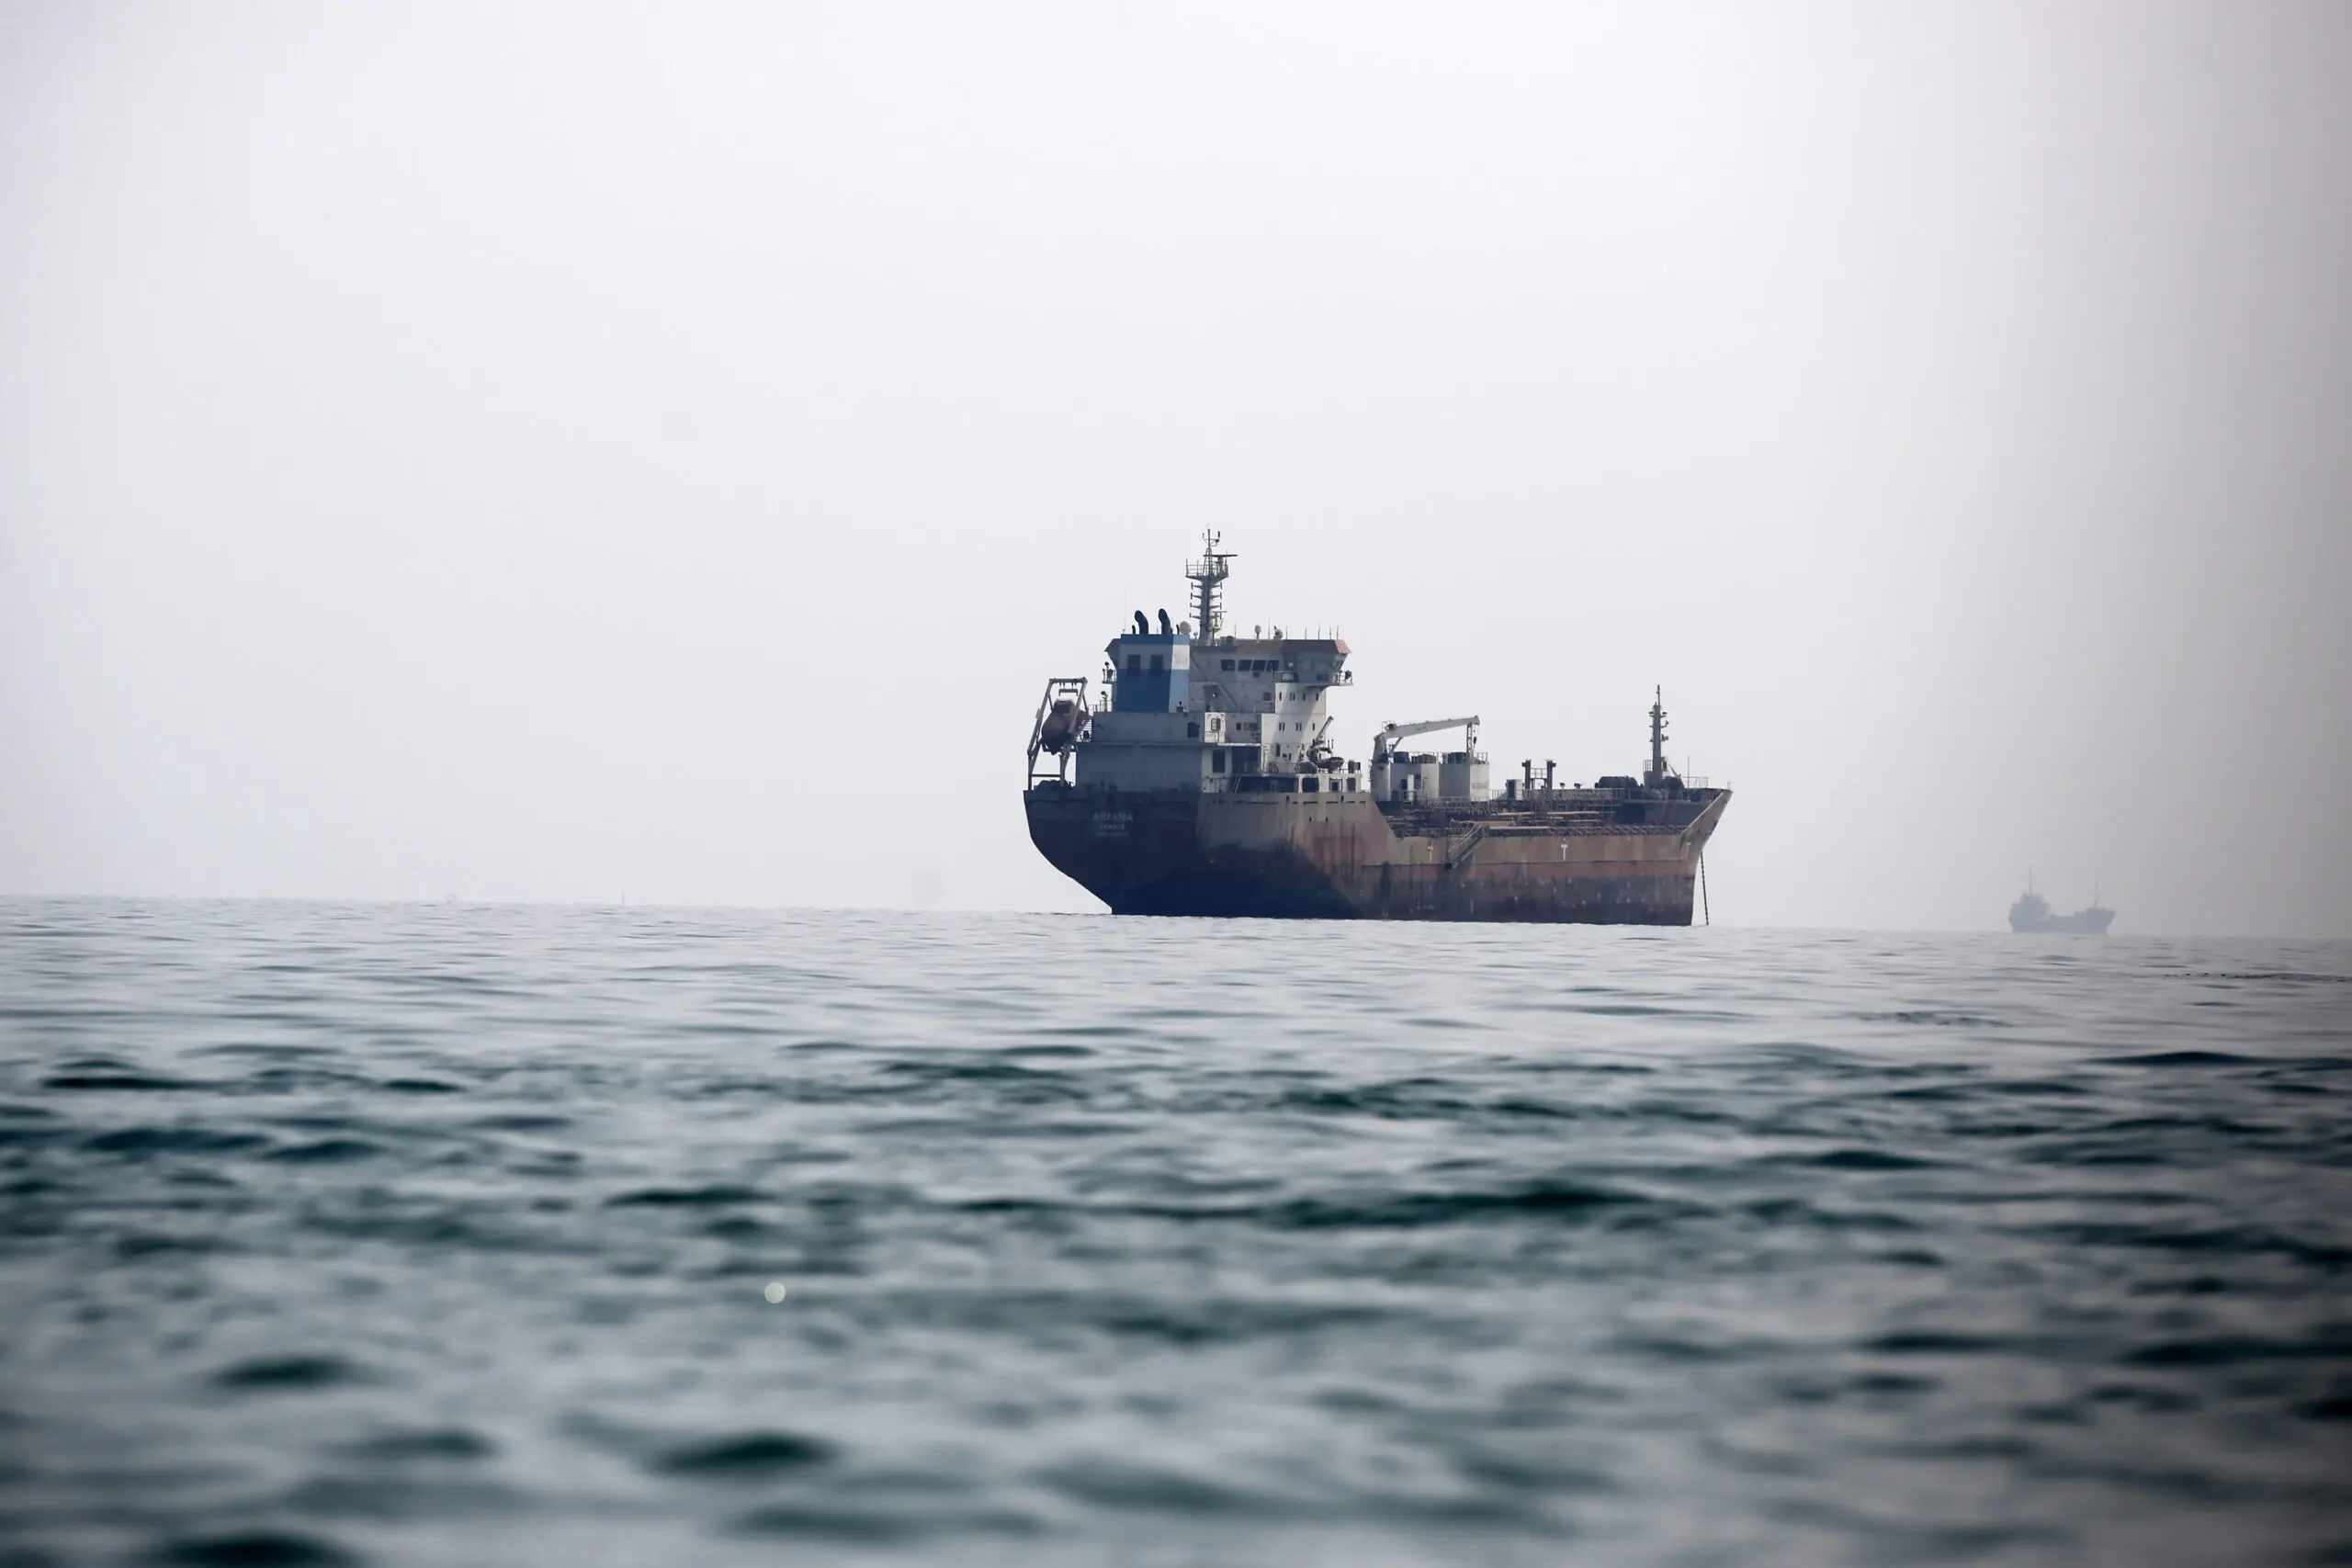
بينما تنشغل إدارة الرئيس الأمريكي دونالد ترامب بإعادة فتح مضيق هرمز وتأمين حركة ناقلات النفط، يحذر تحليل اقتصادي أمريكي من أن واشنطن قد تكون منشغلة بالمعركة الخطأ. فالمشكلة، وفقًا لهذا التحليل، لم تعد تقتصر على تعطيل إمدادات الطاقة، بل امتدت إلى سوق السندات الحكومية الأمريكية وأسعار الفائدة والتضخم وسلاسل الإمداد والقدرة الشرائية للأسر. والأخطر أن إيران قد تكون نجحت في تحويل الممرات البحرية إلى وسيلة ضغط تستهدف الاقتصاد الأمريكي بأكمله، في حرب قد تستمر آثارها المالية سنوات بعد توقف العمليات العسكرية.
في مقال نشرته مجلة «ذا أمريكان كونسيرفاتيف» (The American Conservative) في 9 أكتوبر/تشرين الأول 2026، الموافق 28 ربيع الآخر 1448هـ، بعنوان «هرمز والكارثة الاقتصادية الوشيكة»، حذر الاقتصادي الأيرلندي فيليب بيلكينغتون من أن إدارة ترامب تتعامل مع مضيق هرمز بوصفه ساحة المعركة الحاسمة في الحرب مع إيران، بينما تتجاهل التداعيات الأوسع التي بدأت تظهر في الاقتصاد الأمريكي والنظام المالي العالمي.
ويرى بيلكينغتون أن النقاش الدائر في واشنطن حول نجاح القوات الأمريكية في إعادة فتح المضيق، أو قدرة إيران على مواصلة تهديد الملاحة فيه، يحجب تطورًا أكثر خطورة يتمثل في انتقال الضغوط من أسواق الطاقة إلى أسواق الدين الحكومي وأسعار الفائدة وتكاليف المعيشة.
فالمسألة لم تعد، بحسب تحليله، مقتصرة على عدد ناقلات النفط التي تعبر المضيق، وإنما على قدرة إيران على استخدام اضطراب إمدادات الطاقة لرفع توقعات التضخم، وزيادة تكاليف الاقتراض، والضغط على المستهلكين والشركات الأمريكية، بما قد يجعل استمرار الحرب مكلفًا سياسيًا واقتصاديًا بالنسبة لواشنطن.
هرمز.. هل أعادت واشنطن فتح المضيق فعلًا؟
خلال الأسابيع الأخيرة، تصاعد النقاش في الأوساط السياسية والاقتصادية الأمريكية حول ما إذا كانت الولايات المتحدة قد نجحت في إعادة فتح مضيق هرمز أمام الملاحة التجارية.
واعتبر بعض المؤيدين لإدارة ترامب أن استئناف مرور ناقلات النفط يمثل انتصارًا استراتيجيًا للولايات المتحدة، بل ذهب بعضهم إلى اعتباره دليلًا على اقتراب نهاية الحرب بشروط أمريكية.
في المقابل، تبنى آخرون موقفًا أقل تفاؤلًا، معتبرين أن عودة حركة الشحن قد تخفف أزمة الطاقة العالمية، لكنها لا تعني بالضرورة تحقيق نصر عسكري نهائي على إيران.
غير أن بيلكينغتون يرى أن كلا الطرحين يغفل سؤالًا جوهريًا: إذا كانت إيران قد احتفظت بالقدرة على تهديد السفن المارة عبر المضيق خلال الأشهر الماضية، فما الذي يضمن أنها فقدت تلك القدرة بمجرد ارتفاع عدد الناقلات العابرة؟
وقد عززت التطورات الميدانية هذا التساؤل.
فبحسب تقرير نشرته وكالة رويترز في 7 أكتوبر/تشرين الأول، سُجلت 12 واقعة استهداف أو محاولة استهداف أو مضايقة لسفن في منطقة مضيق هرمز بين 28 سبتمبر/أيلول و5 أكتوبر/تشرين الأول، وهي أعلى حصيلة أسبوعية من هذا النوع منذ اندلاع الحرب الأمريكية الإسرائيلية على إيران في 28 فبراير/شباط 2026.
وشملت الوقائع هجمات مباشرة وتهديدات وتحركات عدائية، ما يعني أن الرقم لا يشير بالضرورة إلى إصابة 12 سفينة بصورة فعلية.
وفي 12 أكتوبر/تشرين الأول، أفادت وكالة أسوشيتد برس باستهداف ناقلتين أخريين في المنطقة، إحداهما الناقلة «بترو دولفين»، التي أعلنت الهند فقدان اثنين من بحارتها إثر هجوم بطائرة مسيّرة.
وتكشف هذه التطورات أن استئناف حركة الملاحة لا يعني زوال المخاطر الأمنية، وأن إيران ما تزال قادرة على التأثير في حركة النقل البحري، حتى في ظل الجهود العسكرية الأمريكية لتأمين الممر.
وهنا تكمن المشكلة، وفقًا للتحليل: فقد يتحسن عدد السفن العابرة لفترة محدودة، دون أن تستعيد شركات الشحن والتأمين وأسواق الطاقة الثقة بأن الطريق أصبح آمنًا بصورة مستقرة.
الخطر الأكبر.. سوق السندات الأمريكية تحت الضغط
ينتقل بيلكينغتون من مضيق هرمز إلى ما يعتبره المؤشر الأكثر إثارة للقلق: سوق سندات الخزانة الأمريكية.
ففي الوقت الذي انصب فيه اهتمام المسؤولين والمحللين على حركة الملاحة، كانت السندات الحكومية الأمريكية تتعرض لضغوط بيع كبيرة، دفعت عوائدها إلى مستويات مرتفعة.
ونقل الكاتب عن تقرير لوكالة بلومبرغ وصف أحد المصرفيين الاستثماريين تداولات سندات الخزانة الأمريكية بأنها أصبحت تشبه تداولات أسهم المضاربة شديدة التقلب.
وتكمن أهمية هذه التطورات في أن السندات الأمريكية ليست مجرد أداة استثمارية عادية.
فهي الوسيلة الرئيسية التي تستخدمها الحكومة الفيدرالية للاقتراض وتمويل العجز في ميزانيتها، كما تشكل أحد أهم الأصول المرجعية في النظام المالي العالمي القائم على الدولار.
وتحتفظ بها المصارف المركزية والمؤسسات المالية وصناديق الاستثمار حول العالم، وتستخدم عوائدها في تسعير أنواع متعددة من القروض والأصول المالية.
وعندما تتراجع أسعار السندات، ترتفع عوائدها، وهو ما ينعكس على تكلفة الاقتراض الجديدة للحكومة الأمريكية.
وكلما ارتفعت هذه العوائد، ازدادت تكلفة تمويل العجز وإعادة تمويل الديون المستحقة، بما يضيف أعباء إلى المالية العامة الأمريكية.
وفي 8 أكتوبر/تشرين الأول، تجاوز عائد سندات الخزانة الأمريكية لأجل عشر سنوات 5.3% خلال التداولات، بينما اقترب عائد السندات لأجل ثلاثين عامًا من 5.73%، قبل أن يتراجع عقب مزاد أظهر استمرار وجود طلب قوي على الدين الحكومي الأمريكي.
ويعني ذلك أن السوق تواجه ضغوطًا كبيرة، لكنه لا يثبت أن السندات الأمريكية أصبحت غير قابلة للاستثمار أو أن المستثمرين تخلوا عنها بصورة جماعية.
ومع ذلك، يحذر بيلكينغتون من أن استمرار الأداء الضعيف للسندات قد يدفع المستثمرين الأجانب إلى زيادة تنويع احتياطياتهم وتقليص اعتمادهم على أدوات الدين الأمريكية.
ويستشهد في هذا السياق بتصريحات رئيس البنك المركزي الألماني يواخيم ناغل، الذي أكد في 5 أكتوبر/تشرين الأول أن تنويع الاحتياطيات باتجاه الذهب ما يزال يتمتع بمبررات قوية، في ظل تصاعد المخاطر الجيوسياسية والمالية.
وبالنسبة للكاتب، فإن الخطر لا يتمثل في ارتفاع مؤقت لعوائد السندات، وإنما في احتمال تراجع الثقة طويلة الأجل بالأصول التي يقوم عليها النظام المالي المرتبط بالدولار.
معادلة قاليباف.. كيف تستخدم إيران الممرات البحرية للتأثير في الفائدة الأمريكية؟
من أبرز الأفكار التي يناقشها المقال معادلة اقتصادية نشرها رئيس مجلس الشورى الإيراني محمد باقر قاليباف في سبتمبر/أيلول الماضي، وأطلق عليها اسم «قاعدة تايلور للمضائق».
وقاعدة تايلور هي معادلة اقتصادية وضعها الاقتصادي الأمريكي جون تايلور عام 1993، وتستخدم إطارًا لتفسير كيفية استجابة أسعار الفائدة لمعدلات التضخم ومستوى النشاط الاقتصادي.
لكن قاليباف قدم نسخة معدلة منها، أضاف إليها متغيرين غير تقليديين: مضيق هرمز ومضيق باب المندب.
ولم يكن المقصود تقديم نموذج نقدي معتمد، وإنما توجيه رسالة سياسية واقتصادية مفادها أن قرارات البنك المركزي الأمريكي لم تعد وحدها كافية للسيطرة على التضخم إذا كانت الإمدادات العالمية من الطاقة تتعرض للتعطيل.
فمضيق هرمز يعد أحد أهم الممرات البحرية لصادرات النفط والغاز من الخليج، بينما يربط باب المندب البحر الأحمر بخليج عدن والمحيط الهندي، ويشكل طريقًا حيويًا للتجارة بين آسيا وأوروبا.
وتتمتع إيران بقدرات عسكرية تسمح لها بتهديد الملاحة قرب هرمز، فيما يمتلك الحوثيون المدعومون من إيران في اليمن القدرة على استهداف السفن والمصالح المرتبطة بالملاحة في البحر الأحمر وباب المندب.
ويرى بيلكينغتون أن الجمع بين الضغط على هذين الممرين يمنح إيران وحلفاءها وسيلة للتأثير في أسعار الطاقة وتوقعات التضخم، ومن ثم في قرارات البنوك المركزية وأسواق المال.
ويمكن تلخيص آلية الضغط التي يناقشها المقال في سلسلة مترابطة:
تعطيل الملاحة أو تهديدها يؤدي إلى ارتفاع تكاليف نقل الطاقة والتأمين عليها، وهو ما يرفع أسعار الوقود والسلع والخدمات. ثم تزيد الضغوط التضخمية احتمالات إبقاء أسعار الفائدة مرتفعة أو رفعها، فتزداد تكلفة الاقتراض على الحكومات والشركات والأفراد، ويتباطأ النشاط الاقتصادي.
وكان الاحتياطي الفيدرالي الأمريكي قد رفع سعر الفائدة بمقدار ربع نقطة مئوية في سبتمبر/أيلول 2026، لأول مرة منذ عام 2023، وسط استمرار الضغوط التضخمية.
لكن رفع الفائدة قد يحد من الطلب، بينما لا يستطيع معالجة النقص المادي في إمدادات النفط أو إعادة تشغيل المصافي المتضررة أو ضمان عبور الناقلات.
وهذه هي المفارقة التي تسعى المعادلة الإيرانية إلى إبرازها: تستطيع السياسة النقدية مواجهة بعض نتائج أزمة الطاقة، لكنها لا تستطيع وحدها إزالة السبب الجيوسياسي الذي يغذيها.
ومع ذلك، فإن اعتبار إيران قادرة على التحكم المباشر في أسعار الفائدة الأمريكية أو الأسواق المالية سيكون مبالغة؛ إذ تتأثر هذه الأسواق أيضًا بالعجز المالي الأمريكي والنمو الاقتصادي وتوقعات المستثمرين وقرارات الاحتياطي الفيدرالي وعوامل عديدة أخرى.
من أسواق المال إلى حياة الأمريكيين.. أزمة الديزل والتدفئة والغذاء
لا تتوقف التداعيات عند السندات الحكومية أو القرارات النقدية.
فبحسب التحليل، بدأت آثار أزمة الطاقة تنتقل بصورة متزايدة إلى الاقتصاد الحقيقي، حيث تواجه الشركات والمستهلكون ضغوطًا ناتجة عن ارتفاع أسعار الوقود وتكاليف النقل والإنتاج.
ويعد وقود الديزل أحد أكثر القطاعات حساسية لهذه الاضطرابات.
فالديزل يستخدم على نطاق واسع في الشاحنات والقطارات والمعدات الزراعية والصناعية، ويرتبط بصورة مباشرة بقدرة الشركات على نقل المواد الخام والسلع والمنتجات الغذائية.
وإذا استمر نقص المعروض أو ارتفاع الأسعار، فإن ذلك قد يزيد تكاليف نقل البضائع وتوزيعها، بما ينتقل تدريجيًا إلى أسعار المنتجات التي يدفعها المستهلك النهائي.
وقد بلغت الأزمة درجة دفعت الرئيس ترامب إلى طرح احتمال فرض قيود على صادرات الديزل الأمريكية، في محاولة للحد من ارتفاع الأسعار داخل الولايات المتحدة.
وفي مطلع أكتوبر/تشرين الأول، طلبت واشنطن من دول أوروبية الاستعداد للإفراج عن بعض احتياطيات الوقود، وسط مخاوف من اتساع أزمة المعروض.
وأثار احتمال تقييد صادرات الديزل الأمريكية قلقًا أوروبيًا، نظرًا إلى أن الولايات المتحدة تعد موردًا مهمًا لهذا الوقود للأسواق العالمية.
لكن مثل هذه الخطوة قد تحمل نتائج عكسية، إذ يمكن أن تؤدي إلى اضطراب أسواق التكرير والتجارة الدولية، كما أنها قد تخفض الأسعار محليًا لفترة محدودة دون معالجة النقص العالمي المستمر.
ارتفاع متوقع بنسبة 21% في فواتير التدفئة النفطية
تظهر آثار الأزمة أيضًا في توقعات الإنفاق المنزلي خلال الشتاء المقبل.
ففي تقرير أصدرته إدارة معلومات الطاقة الأمريكية في 6 أكتوبر/تشرين الأول 2026، توقعت ارتفاع متوسط إنفاق الأسر التي تعتمد أساسًا على زيت التدفئة بنسبة 21% خلال شتاء 2026–2027، مقارنة بالشتاء السابق.
كما توقعت ارتفاع أسعار زيت التدفئة نفسها بأكثر من 30%، مع تخفيف أثر الزيادة على الفواتير بسبب توقعات بطقس أكثر اعتدالًا في شمال شرقي الولايات المتحدة.
ومن المهم أن هذه النسبة لا تشمل جميع الأسر الأمريكية؛ إذ إن المنازل التي تعتمد أساسًا على زيت التدفئة تمثل نحو 3% من الأسر، وتتركز غالبيتها في الولايات الشمالية الشرقية.
وفي المقابل، توقعت الإدارة انخفاض متوسط تكاليف التدفئة للأسر التي تعتمد على الغاز الطبيعي أو البروبان.
لكن هذه الفروق لا تلغي الأثر الاقتصادي الأوسع لارتفاع أسعار المشتقات النفطية، خصوصًا الديزل المستخدم في النقل والإنتاج.
ويحذر المقال كذلك من انتقال الضغوط إلى أسعار الغذاء، مع إشارته بصورة خاصة إلى المخاوف المرتبطة بأسعار السكر.
فارتفاع أسعار الطاقة لا يقتصر أثره على محطات الوقود، بل يصل إلى الزراعة والتصنيع والتبريد والتعبئة والنقل والتوزيع، وهي مراحل ترتبط بتكاليف إنتاج المواد الغذائية ووصولها إلى الأسواق.
إيران تراهن على إنهاك الاقتصاد قبل انتخابات نوفمبر
يذهب بيلكينغتون إلى أن هذه الضغوط ليست مجرد آثار جانبية للحرب، وإنما تشكل جزءًا من الاستراتيجية الإيرانية في مواجهة الولايات المتحدة.
ويستشهد بمنشور آخر لقاليباف عرض فيه رسمًا بيانيًا يربط بين ارتفاع أسعار السلع والفائدة من جهة، وتراجع ثقة المستهلكين والاستثمارات والقدرة على تحمل تكاليف السكن من جهة أخرى.
كما أشار الرسم إلى احتمال تراجع اهتمام المستثمرين الأجانب بالسندات الحكومية الأمريكية، وتباطؤ استثمارات شركات التكنولوجيا الكبرى في مشروعات البنية التحتية ومراكز البيانات.
ويرى الكاتب أن الرسالة الإيرانية تقوم على جعل تكلفة استمرار الحرب محسوسة في قطاعات الاقتصاد الأمريكي المختلفة، لا في الموازنة العسكرية وحدها.
وبحسب هذا التصور، فإن ارتفاع أسعار الوقود والغذاء والاقتراض يمكن أن يخلق ضغوطًا على الإدارة الأمريكية من المستثمرين والشركات والناخبين، بما يدفعها في نهاية المطاف إلى مراجعة حساباتها العسكرية والسياسية.
وتكتسب هذه الاستراتيجية، وفق التحليل، أهمية إضافية مع اقتراب انتخابات التجديد النصفي للكونغرس الأمريكي المقررة في 3 نوفمبر/تشرين الثاني 2026.
فالأزمات الاقتصادية وارتفاع تكاليف المعيشة من القضايا التي قد تؤثر في خيارات الناخبين، ما يجعل استمرار الضغوط المالية مصدر قلق سياسي للإدارة الجمهورية.
ومع ذلك، يبقى تفسير التوقيت باعتباره خطة إيرانية لإحداث أزمة اقتصادية قبل الانتخابات تقديرًا تحليليًا، لا حقيقة تثبت بصورة قاطعة من التصريحات الإيرانية وحدها.
لماذا قد تستمر الأزمة حتى لو عاد النفط إلى التدفق؟
أحد أهم أوجه الأزمة أن استعادة حركة الشحن عبر هرمز لا تعني استعادة مستويات الإنتاج والتكرير والتصدير السابقة للحرب بصورة فورية.
فقد ألحقت العمليات العسكرية أضرارًا بالبنية التحتية للطاقة في المنطقة، وشملت مصافي ومنشآت إنتاج ومرافق لوجستية تحتاج إلى وقت لإصلاحها واستعادة تشغيلها.
وفي تحليل نشرته رويترز في 12 أكتوبر/تشرين الأول، أشارت إلى أن أكثر من 2.3 مليون برميل يوميًا من طاقة التكرير في الشرق الأوسط ما تزال خارج الخدمة بسبب أضرار الحرب، رغم تعافي صادرات النفط الخام في المنطقة إلى مستويات قريبة من تلك التي سبقت الحرب.
ويعني ذلك أن استئناف تصدير الخام لا يضمن عودة المعروض من المنتجات المكررة، مثل الديزل والبنزين ووقود الطائرات، إلى طبيعته.
كما تواجه صادرات الغاز الطبيعي المسال اضطرابات مستمرة، خصوصًا في قطر، حيث تشير رويترز إلى تضرر نحو 17% من الطاقة التصديرية للغاز المسال.
وتكشف هذه الأرقام اختلافًا جوهريًا بين إعادة فتح ممر ملاحي وإصلاح النظام الإقليمي لإنتاج الطاقة ونقلها وتكريرها.
فحتى إذا تمكنت السفن من العبور بأمان، ستظل الأسواق بحاجة إلى تعويض المخزونات المستنزفة وإعادة تشغيل المنشآت المتضررة واستعادة انتظام عقود الشحن والتأمين.
وبالتالي، فإن إنهاء التعطيل العسكري للممرات البحرية قد يخفف حدة الأزمة دون أن يزيل آثارها الاقتصادية المتراكمة بصورة كاملة.
هل تواجه الولايات المتحدة كارثة اقتصادية فعلًا؟
يخلص بيلكينغتون إلى تحذير شديد اللهجة، مفاده أن إدارة ترامب قد لا تدرك حجم الأضرار الاقتصادية التي يمكن أن تلحق بالولايات المتحدة قبل أن تصبح مستعدة لإنهاء الحرب.
فمن وجهة نظره، لا تحتاج إيران إلى تحقيق انتصار عسكري تقليدي على القوات الأمريكية، بل يكفيها إبقاء الضغوط على الاقتصاد والأسواق المالية عند مستويات تجعل استمرار الحرب أكثر تكلفة من التسوية السياسية.
ويعتبر أن الانشغال الأمريكي بمضيق هرمز يخفي حقيقة أن المضيق ليس الهدف النهائي في الاستراتيجية الإيرانية، وإنما أداة لإضعاف قدرة واشنطن على تحمل الحرب.
لكن التمييز بين التحذير والتوقع المؤكد يظل ضروريًا.
فالاقتصاد الأمريكي يمتلك قدرات كبيرة على امتصاص الصدمات، كما أن ارتفاع أسعار السندات وانخفاضها يتأثران بعوامل متعددة، ولا تكفي ضغوط أسواق الطاقة وحدها للجزم بأن النظام المالي الأمريكي يتجه إلى انهيار شامل.
وقد أظهرت مزادات السندات الأمريكية في أكتوبر استمرار وجود طلب استثماري عليها رغم ارتفاع العوائد، فيما يمكن للتطورات الدبلوماسية أو زيادة الإمدادات من مصادر أخرى أو تحسن حركة الملاحة أن تقلص حجم الخسائر المحتملة.
كذلك فإن ممارسة إيران ضغوطًا على أسواق الطاقة لا تعني أن طهران تستطيع التحكم الكامل في نتائجها؛ فارتفاع الأسعار واضطراب التجارة يلحقان أضرارًا بإيران نفسها وباقتصادات دول أخرى، بينها شركاؤها التجاريون.
ومع ذلك، فإن جوهر التحذير الذي يطرحه المقال لا يتوقف على حدوث انهيار مالي كامل.
فحتى دون الوصول إلى تلك المرحلة، يمكن أن تؤدي الحرب الطويلة إلى زيادة أعباء الدين الأمريكي، وإضعاف النمو، ورفع تكاليف المعيشة، واستنزاف مخزونات الطاقة، وتعميق الضغوط على الاقتصاد العالمي.
مضيق صغير وتداعيات تتجاوز حدود الحرب
تكشف أزمة هرمز أن السيطرة العسكرية على ممر بحري لا تعادل بالضرورة السيطرة على نتائجه الاقتصادية.
فيمكن للقوات البحرية أن توفر الحماية لبعض الناقلات وتساعد على استعادة حركة التجارة، لكنها لا تستطيع بمفردها ضمان استقرار الأسعار أو إعادة بناء المنشآت المتضررة أو إزالة المخاوف التي تدفع المستثمرين إلى إعادة تقييم المخاطر.
وهذه هي الفكرة المركزية التي يطرحها بيلكينغتون: إن الولايات المتحدة قد تنظر إلى الحرب باعتبارها مواجهة عسكرية يمكن حسمها بالتفوق في القوة النارية، بينما تعمل إيران على توسيع ساحة المواجهة إلى الاقتصاد والأسواق والقرارات النقدية.
وفي مثل هذه الحالة، لن يكون معيار النجاح عدد السفن التي تعبر هرمز في يوم معين، وإنما مدى قدرة واشنطن على استعادة استقرار إمدادات الطاقة والأسعار وتكاليف الاقتراض دون استمرار استنزاف مواردها المالية والعسكرية.
وقد تنتهي المعارك قبل أن تزول آثارها عن أسواق الطاقة والسندات والسلع، لأن إصلاح البنية التحتية واستعادة الثقة وتخفيف أعباء الدين عمليات قد تتطلب وقتًا أطول بكثير من العمليات العسكرية نفسها.
وهنا تكمن المفارقة التي يحذر منها التحليل: قد تعلن الولايات المتحدة انتصارها في معركة إعادة فتح مضيق هرمز، ثم تكتشف أن التداعيات الاقتصادية للحرب أصبحت أوسع من قدرتها على احتوائها سريعًا.
فالممر الذي تنظر إليه واشنطن بوصفه هدفًا عسكريًا حاسمًا قد يكون، بالنسبة لطهران، مجرد وسيلة في معركة اقتصادية أشمل، تستهدف جعل تكلفة الحرب نفسها أداة ضغط على القرار الأمريكي.
المصادر
المصدر الرئيسي: Philip Pilkington، Hormuz and the Looming Economic Catastrophe، مجلة The American Conservative، 9 أكتوبر/تشرين الأول 2026.
واستُكمل التقرير ببيانات إدارة معلومات الطاقة الأمريكية الصادرة في 6 أكتوبر/تشرين الأول 2026، وتقارير رويترز عن الهجمات على ناقلات النفط وأسواق الطاقة والسندات الأمريكية خلال الفترة من 7 إلى 12 أكتوبر/تشرين الأول 2026، وبيان البنك المركزي الألماني بشأن دور الذهب في الاحتياطيات الدولية.
اترك تعليقاً